40살에 은퇴하려면 20대에 무엇을 해야 할까
“40살에 은퇴하려면 20살에 무엇을 해야 하나요?” 2021년에 올라온 Reddit 질문을 읽었다. 질문자는 저소득층 가족의 형제들처럼 재무 계획 없이 살고 싶지 않다며, 꼭 해야 할 일과 피해야 할 일을 물었다. 원문은 스무 살의 질문이지만, 그 나이가 아니라도 생각해 볼 만한 내용이라 제목은 20대로 넓혔다.
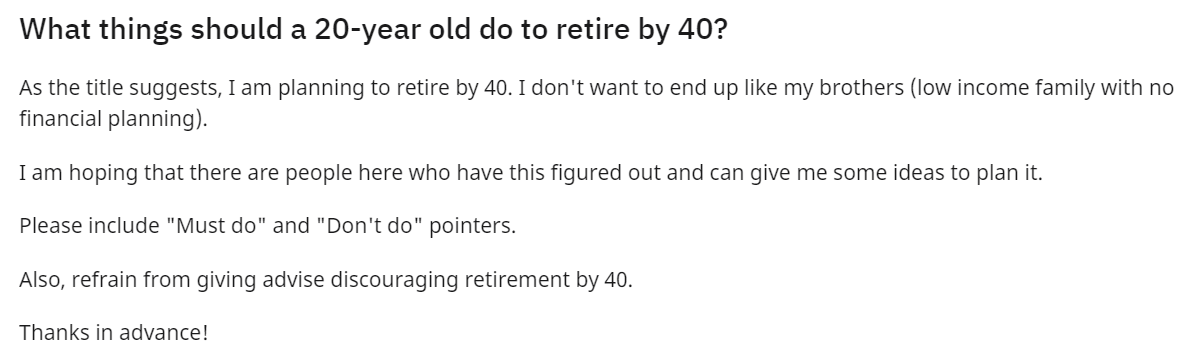
댓글에는 조기 은퇴에 성공했다는 경험담도, 그 목표 때문에 지금의 삶을 전부 포기하지 말라는 충고도 있었다. 읽으면서 눈에 남은 건 다음 세 가지다. 아래 내용은 댓글 작성자들의 의견과 경험을 요약한 것이지, 누구에게나 통하는 재무 계획은 아니다.
얼마가 필요한지부터 묻기
한 댓글은 은퇴 후 어떤 생활을 원하는지 정하고, 그 생활에 드는 비용을 계산해 거꾸로 저축액을 구해 보라고 했다. 단순히 “40살에 은퇴”라는 나이만 정해서는 얼마를 모아야 하는지 알 수 없다는 얘기다. 물가, 투자 수익률, 주거비 같은 가정이 바뀌면 필요한 돈도 달라진다.
숫자를 넣어 보니 목표가 좀 다르게 보인다. 지금 돈의 가치로 은퇴 후 생활비가 월 300만 원, 연 3,600만 원이라고 해 보자. 첫해에 자산의 4%를 꺼내 쓴다면 시작 자산은 9억 원이다. 3%라면 12억 원이다. 둘 다 세금과 수수료를 빼기 전의 단순 나눗셈이고, 집을 따로 사야 한다면 그 비용도 들어 있지 않다. The Plain Bagel의 FIRE 영상은 4% 규칙이 주로 30년을 놓고 이야기된 수치라며, 훨씬 오래 생활해야 하는 조기 은퇴자는 3%를 목표로 잡기도 한다고 설명한다. 그렇다고 3%면 평생 안전하다는 뜻도 아니라고 짚는다. 나는 4%를 정답처럼 외우기보다 두 숫자로 필요한 돈이 얼마나 달라지는지 보는 편이 낫겠다.
Morningstar의 2025년 은퇴소득 연구 설명은 같은 방식으로 계산해도 돈을 써야 하는 기간이 길어지면 시작 인출률이 낮아진다고 보여 준다. 기본 사례에서 40년 기간의 시작 인출률은 3.3%다. 이 수치는 미국 투자자에게 쓰는 포트폴리오 가정과 성공 확률을 놓고 계산한 연구 결과다. 40세부터 80세까지만 살아도 40년인데, 4%라는 숫자를 40세 은퇴에 그대로 붙일 수는 없다는 점은 분명하다. 그렇다고 내 은퇴 계획의 정답을 3.3%로 바꾸려는 것도 아니다.
20세부터 40세까지 아무 자산 없이 12억 원을 모은다고 치면 어떨까. 물가 상승분을 제외한 수익률이 매년 5%로 일정하다는 가정에서, 매달 말 같은 금액을 넣어도 월 약 300만 원을 저축해야 한다. 실제 수익률은 매년 다르고 세금과 투자비용도 든다. 이 계산을 해보니 절약만으로 해결할 수 있는 문제인지, 소득을 얼마나 늘려야 하는지부터 묻게 된다. 목표 금액보다 지금의 월 소득, 고정비, 부채, 실제 저축 가능액을 먼저 적어 봐야겠다.
여기에 소득을 늘리고, 일찍 저축하고, 수수료와 부채를 살펴보라는 의견이 이어졌다. “많이 벌고, 많이 저축하고, 많이 투자하라”는 짧은 댓글도 있었지만, 그 말을 내 월급과 생활비로 옮기는 건 또 다른 문제다. 앞서 본 계산처럼 목표 시점을 정한 뒤 지금 얼마를 벌고 얼마를 남길 수 있는지 확인해야 한다.
투자 전에 생활비 몇 달치를 바로 꺼낼 수 있는 돈으로 남기고, 이자가 높은 빚부터 확인하는 순서도 필요하다. 투자한 돈을 급하게 팔아야 하는 일이 생기면 장기 수익률 계산은 의미가 없어진다. The Plain Bagel은 조기 은퇴를 이야기하며 빚을 갚고, 저축하고, 투자하는 순서를 설명한다. 다만 영상 속 미국 생활비와 투자 환경을 내 계획에 그대로 대입할 수는 없다.
그래서 다들 무슨 돈으로 은퇴했나
노년에 폐지를 줍지 않으려면 결국 젊을 때 어디서 돈을 벌었는지가 궁금하다. 조기 은퇴 영상 몇 편을 더 보니 투자 수익률 하나로 자산을 만든 사람은 없었다. 일을 해서 번 돈이 먼저 있었고, 그 소득을 저축하거나 사업과 임대에 다시 넣었다. 그 출발선도 서로 달랐다.
CNBC가 소개한 Jeremy Schneider는 컴퓨터공학을 공부하고 인터넷 회사를 세웠다. 회사를 팔 때 계좌에 200만 달러 넘게 들어왔고, 이후에도 인수 회사에서 2년을 더 일했다. 36세에 약 300만 달러로 일을 그만뒀다는 이야기에서 결정적인 돈은 절약해서 모은 월급만이 아니라 회사 매각 대금이었다. 사업을 시작하면 누구나 같은 가격에 팔 수 있다는 뜻은 아니다.
37세에 일을 그만뒀다는 Francis의 사례는 조금 다르다. 그는 약 10년간 엔지니어로 일하며 지출을 줄이고 돈을 모았다. 동시에 유튜브 채널을 키웠고, 엔지니어 일을 그만둘 무렵에는 채널 수입만 연 6만 달러 정도였다고 말했다. 영상에서 그는 여전히 콘텐츠를 만드는 데 많은 시간을 쓴다. 직장을 떠났지만 수입을 만드는 일까지 멈춘 것은 아니다.
Colorado의 한 부부는 급여의 5060%를 저축하면서 2016년부터 2019년까지 임대용 주택 19호를 마련했다고 했다. 고쳐야 할 집을 직접 손보고 대출도 썼다. 영상에서 말한 임대료는 월 8천1만 달러지만, 비용을 뺀 순수입은 월 4천~6천 달러다. 총임대료를 생활비로 쓸 수 있는 돈처럼 보면 착각한다. 이 부부의 방식에는 월급, 대출, 수리 노동, 공실과 유지보수 위험이 모두 들어 있다.
찾아본 사례는 대부분 사업에 가까웠다. 회사를 팔거나, 유튜브 채널을 키우거나, 집을 고쳐 임대했다. 월급을 아껴 투자하는 것만으로 40세에 일을 그만둔 사람을 찾기는 어려웠다. 그러니 내게 필요한 질문도 어떤 종목을 살까보다 월급 외에 무엇을 만들어 팔 수 있을까에 가깝다. 다만 영상에 나오는 사람은 이미 성공한 사람들이다. 나도 해볼 만한 일인지 보려면 수입뿐 아니라 들어간 시간과 빚, 실패했을 때 감당할 손실까지 봐야 한다.
40세에 일을 그만둔 다음에도
40세 은퇴는 40세까지의 저축 계획으로 끝나지 않는다. 월 300만 원의 생활비를 계산할 때 보험료, 의료비, 집 수리비, 가족을 돌보는 비용까지 빠져 있다면 앞의 12억 원 계산도 처음부터 부족하다. 반대로 40세 이후에도 일을 조금씩 하거나 지출을 줄일 수 있다면 필요한 투자 자산이 달라진다.
은퇴 초기에 시장이 크게 떨어질 때 생활비를 계속 꺼내야 한다는 점도 생각해야 한다. J.P. Morgan의 은퇴 가이드 27쪽은 이 차이를 그림으로 보여 준다. 시작 자산 100만 달러, 첫해 4% 인출, 이후 매년 2.5%씩 인출액을 올린다는 가상 계산이다. 30년간 평균 수익률이 똑같이 5%여도 나쁜 수익이 초반에 몰린 경우는 약 23년째 자산이 바닥난다. 좋은 수익이 초반에 몰린 경우는 30년 뒤에도 약 159만 달러가 남는다. 실제 시장이나 내 미래를 예측한 그림은 아니지만, 평균 수익률 하나로 은퇴 가능 여부를 계산하면 빠지는 위험이 무엇인지 알 수 있다.
The Plain Bagel은 실직이나 예상 밖의 큰 지출도 계획을 흔들 수 있다고 한다. 영상에서 조기 은퇴한 사람들 중 일부는 아예 일을 끊기보다 파트타임이나 다른 일을 계속한다고 한 대목이 현실적으로 들렸다. 은퇴 전에 1년 정도 실제 지출을 기록해 월 300만 원이라는 가정이 맞는지 보고, 시장이 크게 떨어지면 어떤 지출을 줄일지 정해 두고 싶다. 돈이 부족할 때 일을 다시 시작할 수 있는 기술이나 경력도 자산이다.
Mr. Money Mustache로 알려진 Pete Adeney의 TEDx 대화는 지출을 줄이고 투자하면 일에 끌려다니지 않을 선택지가 생긴다는 이야기다. 그는 연간 지출의 25배라는 간단한 기준도 말한다. 하지만 그가 기술직에서 벌어 저축했던 조건과 내 소득은 다르다. 그 기준만 보고 은퇴 날짜를 정하기보다, 내가 원하는 게 일을 완전히 그만두는 것인지 아니면 일의 종류와 시간을 고를 여유인지부터 구분해야겠다.
성공담은 성공담으로 읽기
37세에 부동산 투자로 은퇴했다는 댓글 작성자도 있었다. 그는 10년 가까이 빠듯하게 살며 번 돈을 부동산에 다시 투자했다고 썼다. 결과만 보면 부럽지만, 부동산 투자에 따른 빚과 손실 위험, 그 기간을 버틸 소득이 있었는지는 각자의 사정에 따라 다르다. 한 사람의 성공담을 그대로 따라 할 계획으로 받아들일 수는 없다.
다른 댓글에는 미국의 HSA나 Roth 계좌, 미국식 은퇴 계산 도구가 등장한다. 미국 독자에게는 유용할 수 있지만, 한국의 세금과 연금 제도에 그대로 대입할 수는 없다. “좋은 빚이라면 레버리지를 써도 된다”거나 자녀를 갖지 말라는 식의 조언도 댓글 작성자의 선택일 뿐, 조기 은퇴의 필수 조건처럼 옮기고 싶지는 않다.
40살 전에 끝나는 삶은 아니니까
가장 오래 남은 댓글은 “은퇴만 기다리며 지금의 삶을 전부 미루지 말라”는 쪽이었다. 일찍 은퇴하려고 젊은 시절의 즐거움을 포기했지만 37세에 병으로 세상을 떠난 지인을 이야기한 사람도 있었다. 그 사연 하나로 저축을 그만둬야 한다는 뜻은 아니다. 다만 미래의 계획이 현재의 생활을 전부 삼키고 있는지는 돌아보게 된다.
다른 작성자는 1년, 3년, 5년, 10년 단위로 삶의 목표를 다시 확인하라고 했다. 일과 돈뿐 아니라 관계와 건강도 함께 보라는 취지였다. 나는 조기 은퇴를 생각할 때 이 부분을 빼놓기 쉽다고 느꼈다. 은퇴 날짜는 숫자로 적을 수 있어도, 그때 어떤 몸과 어떤 사람들 곁에서 살고 싶은지는 숫자 하나로 끝나지 않는다.
이 질문에 달린 댓글 중 어느 하나를 정답으로 고르기는 어렵다. 그래도 내게 남은 순서는 분명하다. 원하는 삶에 드는 돈을 계산하고, 지금의 소득과 지출을 확인하고, 그 계획을 지키는 동안의 삶도 놓치지 않는 것. 40살이라는 목표가 있다면 그 숫자부터가 아니라 여기서부터 시작해야 할 것 같다.
참조
- Reddit r/FinancialPlanning, “What things should a 20-year old do to retire by 40?” — 질문과 댓글 원문. 본문은 댓글의 일부를 요약했으며, 각 경험담은 검증된 일반적 사실이 아니다.
- The Plain Bagel, The Truth About FIRE — 목표 금액, 인출률, 은퇴 후 시장 위험과 계속 일하는 경우.
- Pete Adeney, How To Retire a Few Decades Early — 지출과 저축, 은퇴 후 일의 선택에 관한 TEDx 대화.
- CNBC Make It, Jeremy Schneider의 조기 은퇴 사례 — 창업, 회사 매각과 이후 자산.
- CNBC Make It, Francis의 조기 은퇴 사례 — 엔지니어 소득, 저축, 유튜브 수입.
- CNBC Make It, Colorado 부부의 조기 은퇴 사례 — 급여 저축, 임대 주택과 비용을 뺀 수입.
- Morningstar, 은퇴소득 연구를 활용하는 방법 — 은퇴 기간이 길어질 때 시작 인출률이 달라지는 이유.
- J.P. Morgan, Guide to Retirement, 27쪽 — 같은 평균 수익률이라도 수익이 나는 순서에 따라 결과가 달라지는 가상 사례.
댓글
댓글을 불러오는 중입니다.