인플레이션은 사기다
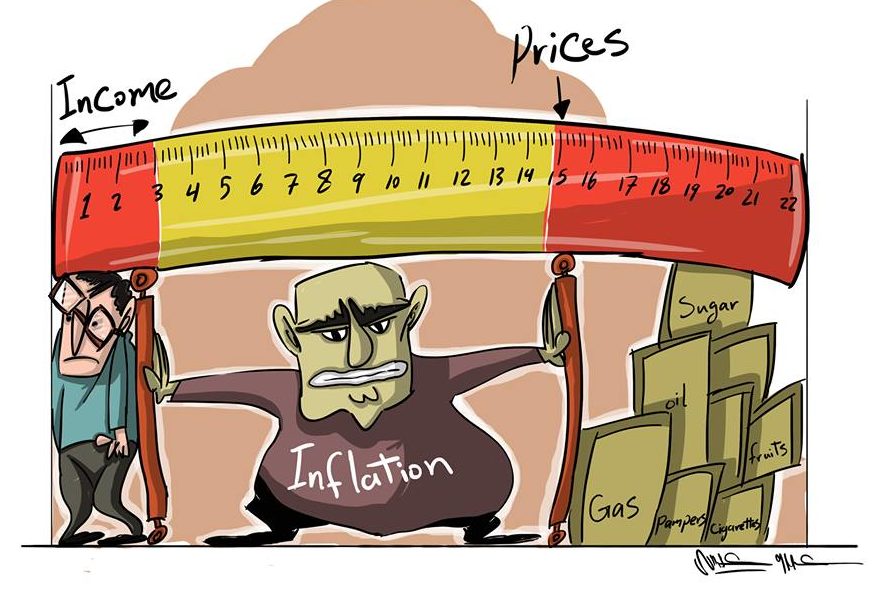
인플레이션이 정말 사기라는 뜻은 아니다. 물가가 오르는 현상 자체는 경제 안에서 여러 이유로 생긴다. 원자재 가격이 오를 수도 있고, 공급이 막힐 수도 있고, 사람들이 갑자기 더 많이 소비할 수도 있다. 그런데 월급으로 살아가는 사람 입장에서 인플레이션은 사기처럼 느껴진다. 내 통장 숫자는 그대로인데, 그 숫자로 살 수 있는 시간이 줄어들기 때문이다.
돈의 숫자는 그대로인데 그 숫자로 살 수 있는 것이 줄어들 때, 손해는 누가 먼저 볼까. 자산을 이미 가진 사람과 월급을 받아 현금으로 모아야 하는 사람이 같은 속도로 맞지는 않는다. 내가 이 제목을 세게 붙인 이유는 여기 있다.
CPI에 집값이 없다는 말
원래 글에는 소비자물가지수(CPI)에 주택 가격이 없으니 물가를 제대로 측정할 수 없다고 적었다. 이 말은 절반만 맞다. CPI는 집을 사는 가격을 그대로 반영하는 지수가 아니라 가구가 생활을 위해 구입하는 상품과 서비스 가격의 변화를 보는 지표다. 통계청 설명을 보면 월세처럼 실제 소비하는 주거 서비스는 조사 대상에 들어간다. 미국의 경우도 노동통계국 설명에 따르면 주택 구매는 투자재로 구분하지만 임대료와 자가 거주자의 주거비 추정치는 CPI에 반영한다. 두 나라의 산정 방식이 같다는 뜻은 아니다.
그래도 집을 마련하려는 사람에게 CPI 숫자만으로 체감하는 부담을 설명하기 어려운 건 사실이다. 집값, 전세보증금, 대출 금리는 소비자물가지수와 따로 봐야 한다. 공식 지표가 쓸모없다는 말보다, 내 생활에서 중요한 비용을 그 지표 하나로 다 알 수 없다는 말이 정확하다. 통계는 평균을 보여주지만, 나는 평균으로 월세를 내거나 평균으로 전세금을 마련하지 않는다.
월급은 뒤늦게 따라온다
내 임금은 보통 1년에 한 번 협상하는데 장바구니 가격은 그때그때 바뀐다. 편의점, 식비, 교통비, 월세는 기다려주지 않는다. 물가가 빨리 오르는 동안 임금이 같은 속도로 오르지 않으면 구매력이 줄어든다. IMF가 분석한 에너지 가격 충격도 소비자의 구매력이 먼저 줄고 임금은 이후에 반응할 수 있다고 설명한다. 자산이 있는 사람과 월급을 받아 모아야 하는 사람이 이 시기를 똑같이 겪지는 않는다. 내가 느낀 불만은 여기서 나온다.
처음 글에서는 중앙은행이 돈을 찍어 내기 때문에 물가가 오르고, 불황을 만드는 것 말고는 막을 방법이 없다고도 썼다. 다시 보니 지나친 단정이다. 통화정책만 아니라 에너지 가격과 공급 차질, 수요 변화도 물가에 영향을 준다. 한국은행의 물가안정목표는 2019년 이후 소비자물가 상승률 기준 2%다. 이 목표에 동의하는지와 실제로 누가 더 큰 부담을 지는지는 따로 이야기할 수 있다.
내가 문제라고 느끼는 건 물가 상승률이라는 숫자보다 그 속도 차이다. 물가는 매일 반영되는데 임금은 늦게 반영된다. 자산 가격은 먼저 도망가는데 현금은 그 자리에서 녹는다. 그래서 인플레이션은 모두가 같이 겪는 현상처럼 보이지만, 실제로는 출발선에 따라 전혀 다르게 느껴진다.
가난한 사람은 무엇부터 해야 하나
그럼 나처럼 시작점이 낮은 사람은 뭘 해야 할까. 우량주를 사라, 지수를 사라, 장기투자하라는 말은 틀린 말은 아니지만 너무 멀리 있다. 돈이 적은 사람에게 먼저 필요한 건 수익률보다 생존율이다. 한 번 크게 무너지면 다시 올라오는 데 시간이 너무 오래 걸리기 때문이다.
첫 번째는 현금을 적으로 보지 않는 것이다. 인플레이션 때문에 현금 가치가 줄어드는 건 맞다. 그래도 현금이 아예 없으면 병원비, 이사비, 실직, 가족 문제 같은 일이 생겼을 때 바로 무너진다. 손실 중인 자산을 팔아야 하고, 그 순간부터 계획은 망가진다. 내게 비상금은 수익을 포기한 돈이 아니라 강제로 팔리지 않기 위한 방어선에 가깝다. 지금은 최소 1년치 생활비 정도는 현금으로 들고 있는 게 맞다고 생각한다.
두 번째는 월 고정비를 낮추는 것이다. 월세, 통신비, 보험, 구독, 식비, 교통비를 줄이는 건 재미없지만 가장 확실하다. 월 20만 원을 줄이면 1년에 240만 원이다. 세후로 그만큼 더 버는 것과 비슷하다. 자산이 작은 사람에게는 투자 수익률 몇 퍼센트보다 고정비를 낮추는 일이 더 크게 느껴질 때가 많다.
세 번째는 몸값을 올리는 데 돈과 시간을 쓰는 것이다. 작은 원금으로 10%를 벌어도 금액은 작다. 하지만 월급이 30만 원 오르면 1년에 360만 원이다. 자격증, 어학, 학위, 이직 준비, 포트폴리오, 부업 테스트는 멋있는 자기계발이 아니라 투자 원금 자체를 키우는 일이다. 내 상황에서는 종목을 맞히는 것보다 기본 소득을 올리는 일이 먼저다.
그 다음에 남는 돈을 자동으로 굴리는 게 맞다고 본다. 돈이 적을수록 한 번에 뒤집고 싶은 마음이 커지지만, 그 마음이 레버리지와 잡코인과 이상한 강의로 이어지기 쉽다. 나는 먼저 1년치 현금을 남기고, 고정비를 낮추고, 내 소득을 올리는 순서가 더 현실적이라고 생각한다. 투자는 그 다음이다.
인플레이션은 모두를 똑같이 가난하게 만드는 것처럼 보이지만, 실제로는 준비되지 않은 사람의 시간을 먼저 가져간다.
댓글
댓글을 불러오는 중입니다.